Zum Hauptinhalt springen
bAVheute Logo
Praxisfälle, Nachrichten, Kommentare & Expertenwissen für Vermittler
Hauptmenü
Menu schliessen
  • Startseite
  • Rubriken
    • Recht & Politik
    • bAV-Praxis
    • Markt & Meinung
    • Zahlen & Fakten
    • Mediathek
    • bAV? Genau!
  • Services
    • bAV-Lösung
    • Weiterbildung
    • bAV-Vertriebsunterstützung
    • Stuttgarter Vermittlerportal
    • bAV-Tools
    • bAV-Produkte
  • Trenner
  • Kontakt
  • Newsletter
  • Impressum
  • Startseite
  • Recht & Politik
  • bAV-Praxis
  • Markt & Meinung
  • Zahlen & Fakten
  • Mediathek
  • Stuttgarter Services
    • Digitale bAV-LösungBeratungsprozess und Vorlagen für AG- und AN-Gespräche
    • WeiterbildungVielfältiges und IDD-konformes Weiterbildungsprogramm für Vermittler
    • bAV-VertriebsunterstützungAnsprechpartner in der Stuttgarter Vorsorgemanagement
    • Stuttgarter VermittlerportalAktuelle Kampagnen, Stuttgarter Produkte Vertriebsservices & Tools
    • bAV-ToolsRechner und Tools für die bAV-Beratung
    • Stuttgarter bAV-ProdukteDurchführunsgwege und Anlagekonzepte
  • bAV-Lösung
  • Newsletter
Menu schliessen
Teilen über Email Teilen über Facebook Teilen über Xing Teilen über Linkedin

Und sie bewegt sich doch: BMF korrigiert das Schreiben zur steuerlichen Förderung der bAV

Am 12.8.2021 hatte das BMF ohne die übliche Einbindung der Verbände das große Schreiben zur steuerlichen Förderung der bAV upgedatet. Das löste an einigen Stellen Irritationen aus. Jetzt hat das BMF mit Schreiben vom 18.3.2022 zumindest einige Punkte korrigiert und ist damit teilweise einer Eingabe des GDV gefolgt. Besonders wichtig: Arbeitgeberbeiträge bei sogenannten Matching-Modellen sind förderfähig nach § 100 EStG und das Ausscheideerfordernis für Zahlungen aus Pensionszusagen / Unterstützungskassen entfällt.

Bild von Dr. Henriette Meissner
Dr. Henriette Meissner, Die Stuttgarter
23.03.2022
Und sie bewegt sich doch: BMF korrigiert das Schreiben zur steuerlichen Förderung der bAV
Dr. Henriette Meissner © Die Stuttgarter

Am 12.8.2021 hatte das BMF ohne die übliche Einbindung der Verbände das große Schreiben zur steuerlichen Förderung der bAV upgedatet. Das löste an einigen Stellen Irritationen aus. Jetzt hat das BMF mit Schreiben vom 18.3.2022 zumindest einige Punkte korrigiert und ist damit teilweise einer Eingabe des GDV gefolgt. Besonders wichtig: Arbeitgeberbeiträge bei sogenannten Matching-Modellen sind förderfähig nach § 100 EStG und das Ausscheideerfordernis für Zahlungen aus Pensionszusagen / Unterstützungskassen entfällt.

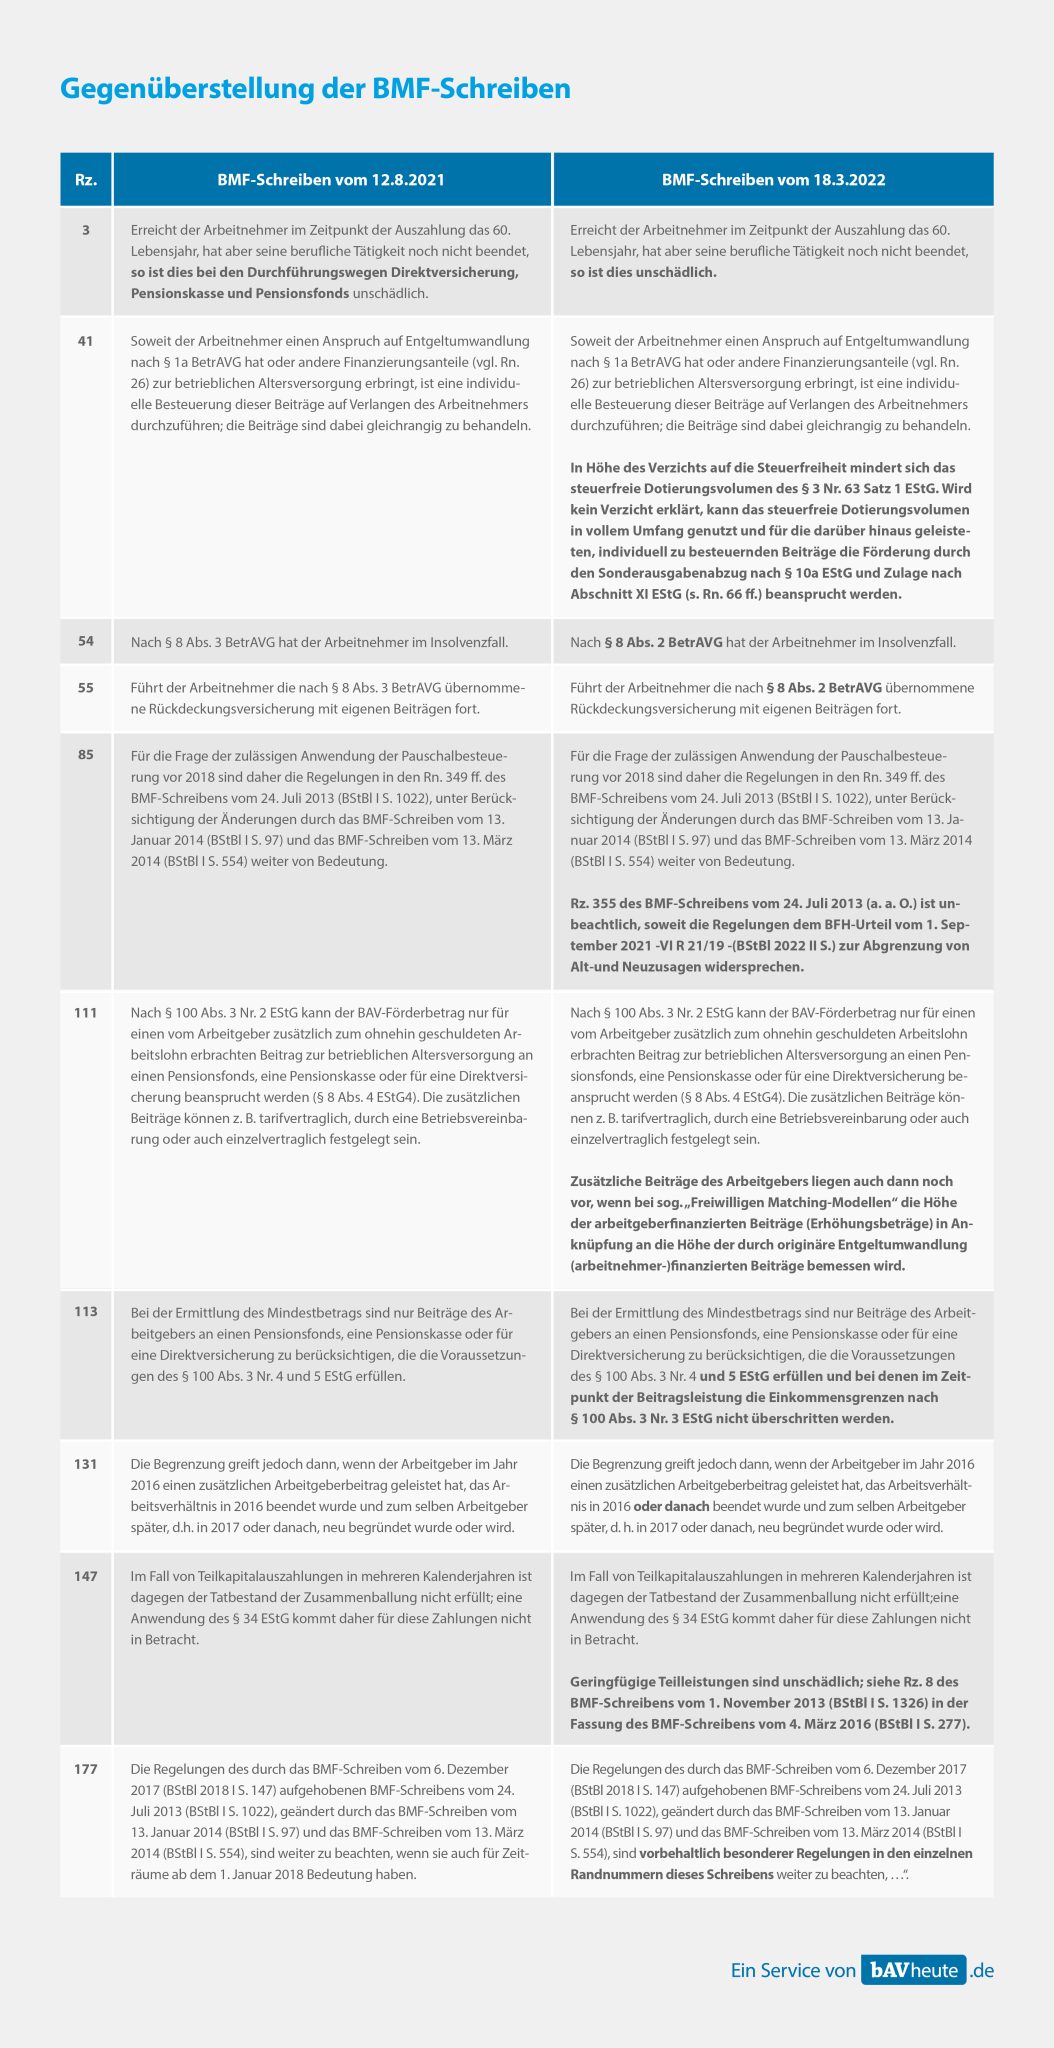
Das BMF-Schreiben zählt nur die geänderten Sätze auf, hier die Übersetzung:

Das Ausscheideerfordernis entfällt

1. Für alle Durchführungswege – nicht nur wie bisher für die versicherungsförmigen – ist nun klargestellt, dass es steuerlich unschädlich ist, wenn der Arbeitnehmer im Zeitpunkt der Auszahlung das 60. Lebensjahr erreicht, aber seine berufliche Tätigkeit noch nicht beendet hat. Diese Klarstellung ist ausgesprochen positiv für Pensionszusagen und Unterstützungskassen (Rz 3).

Ohne Verzicht gibt es mehr Förderung

2. Das Verhältnis der Nutzung des § 3 Nr. 63 Satz 1 EStG (steuerfrei gestellte Beiträge) zur Nutzung des § 10a EStG (Riester, individuell versteuerte Beiträge) wird klargestellt. Verzichtet der Arbeitnehmer auf die Steuerfreiheit und verlangt die individuelle Besteuerung, so vermindert sich das steuerfreie Dotierungsvolumen des § 3 Nr. 63 S. 1 EStG. Wird kein Verzicht erklärt, so bleibt das steuerfreie Dotierungsvolumen in vollem Umfang nutzbar und für die darüber hinaus geleisteten, individuell besteuerten Beiträge kann die Förderung durch den Sonderausgabenabzug nach § 10a EStG und die Zulagen nach Abschnitt XI EStG (zusätzlich) beansprucht werden (Rz 41). Das ist wichtig für die Beratungspraxis. Im ersten Fall reduziert der Arbeitnehmer seine Gesamtförderung. Im zweiten Fall kann er zusätzlich zum Fördervolumen on-top („darüber hinaus“) die Riesterförderung nutzen.

3. In Rz 54/55 werden zwei Redaktionsversehen (Verweise zum BetrAVG) korrigiert.

Das Biometrie-Erfordernis für Neuzusagen entfällt

4. In Rz 85 greift das BMF das neue BFH-Urteil vom 1.9.2021 (VI R21/19) zu Alt- und Neuzusage auf. Die bisherige Regelung ist unbeachtlich, soweit sie dem Urteil widerspricht. Das Urteil ist jetzt auch für die Veröffentlichung im Bundessteuerblatt vorgesehen. Dazu passt die Anpassung in Rz 177: Die Regelung des (eigentlich aufgehobenen) BMF-Schreibens vom 24.7.2013 – also insbesondere Alt- und Neuzusage – sind weiter zu beachten – außer das BMF-Schreiben vom 18.3.2022 sagt etwas anderes. Also namentlich die in Rz 85 adressierte Altregelung zum Einschluss eines neuen biometrischen Risikos als Kriterium für die Neuzusage.

Matching-Modelle sind nach § 100 EStG förderfähig

5. Endlich kommt auch die Klarstellung zur Nutzung des § 100 EStG bei Matching-Modellen, die das BMF dem GDV schon seit längerem in einem Schreiben signalisiert hatte! Zusätzliche Beiträge des Arbeitgebers, die damit auch förderfähig nach § 100 EStG sind, liegen auch dann „noch“ vor, wenn bei sogenannten „Freiwilligen Matching-Modellen“, die Höhe des Arbeitgeberbeitrags in Anknüpfung an eine Entgeltumwandlung erfolgt (Rz 111). Etwas zähneknirschend, aber in der gebotenen Klarheit ist damit eine wichtige Konstellation in der bAV – endlich – geklärt.

Achtung im Lohnkonto bei Nutzung des § 100 EStG

6. Für die Inanspruchnahme der Förderung nach § 100 EStG ist im Lohnkonto nun eine weitere Voraussetzung aufzuzeichnen. Zum Zeitpunkt der Beitragsleistung dürfen die Einkommensgrenzen nach § 100 EStG nicht überschritten werden (Rz 113).

7. Bekanntlich hängt die Förderung nach § 100 EStG vom Referenzjahr 2016 ab. Eine unbegrenzte Förderung erfolgt erst für Neubeiträge ab 2017. Hier hatte das BMF-Schreiben vom 12.8.2021 der Lohnbuchhaltung die Prüfung und Nachweis im Lohnkonto auferlegt für den Fall, dass der Arbeitgeber im Jahr 2016 einen zusätzlichen Arbeitgeberbeitrag geleistet hat, das Arbeitsverhältnis 2016 beendet wurde und der Arbeitnehmer 2017 oder danach wieder beim selben Arbeitgeber beschäftigt wird. Dies hat das BMF nochmals verschärft. Es geht nun um Austritte 2016 oder danach (Rz 131).

Eine Prise Nachsicht bei der Fünftelungregelung

8. Die Fünftelregelung nach § 34 EStG bleibt weiterhin für Einmalzahlungen im Durchführungsweg Pensionszusagen und Unterstützungskassen. Bisher war der § 34 EStG allerdings für Teilkapitalauszahlungen über mehrere Jahre gesperrt. Nun ergänzt das BMF, dass geringfügige Teilleistungen unschädlich sind mit Verweis auf das BMF-Schreiben vom 4.3.2016  (Rz 147). Dort heißt es insbesondere: Aus Vereinfachungsgründen wird es nicht beanstandet, eine geringfügige Zahlung anzunehmen, wenn diese nicht mehr als 10 % der Hauptleistung beträgt. Darüber hinaus kann eine Zahlung unter Berücksichtigung der konkreten individuellen Steuerbelastung als geringfügig anzusehen sein, wenn sie niedriger ist als die tarifliche Steuerbegünstigung der Hauptleistung. Eine Gegenüberstellung der BMF-Schreiben finden Sie hier

Das BMF-Schreiben vom 18.3.2022

Bild von Dr. Henriette Meissner

Beitrag von:

Dr. Henriette Meissner

Geschäftsführerin der Stuttgarter Vorsorge-Management GmbH und Generalbevollmächtigte für die bAV der Stuttgarter Lebensversicherung a.G.

Das könnte Sie auch interessieren

Digitale bAV: So unterstützt die Stuttgarter Vermittler entlang des gesamten Beratungsprozesses

Digitale bAV: So unterstützt die Stuttgarter Vermittler entlang des gesamten Beratungsprozesses

Vermittler begleiten heute den gesamten Prozess der bAV. Doch wie lässt er sich effizient und digital gestalten – von der Analyse beim Arbeitgeber über die Konzeption und Arbeitnehmerinformation…

Bild von Daniel Petri
Daniel Petri, Die Stuttgarter
14.08.2026
Digitale bAV: Warum Vermittler heute mehr leisten müssen als Produktauswahl
Gastbeitrag Vermittler als Strukturgeber

Digitale bAV: Warum Vermittler heute mehr leisten müssen als Produktauswahl

Die Digitalisierung macht die bAV effizienter und verändert zugleich die Rolle des Vermittlers. Weniger Administration, mehr Strukturierung, Koordination und Beratung: Digitale Prozesse werden die…

Bild von Guido Großjean
Guido Großjean
14.08.2026
Heubeck-Richttafeln bleiben unverändert: Was Vermittler jetzt wissen müssen
Entwarnung für Unternehmen mit Pensionszusagen

Heubeck-Richttafeln bleiben unverändert: Was Vermittler jetzt wissen müssen

Die Heubeck-Richttafeln bilden die Grundlage für die Bewertung vieler Pensionsverpflichtungen in Deutschland. Die Deutsche Aktuarvereinigung e. V. (DAV) hat nun überprüft, ob die seit 2018…

Bild von Andreas Mock
Andreas Mock, Die Stuttgarter
10.08.2026

Bleiben Sie auf dem Laufenden

Unser Newsletter

Bestellen Sie sich die wichtigsten Neuigkeiten für Ihre bAV-Beratung direkt in Ihr E-Mail-Postfach: aktuelle Praxisfälle, Kommentare zur laufenden Rechtsprechung sowie Reportagen und Tipps für die Vertriebspraxis vom bAVheute-Expertenteam und Gastautoren.

Kostenlos abonnieren
Zum Hauptinhalt springen Zur Navigation springen

Kontakt

bAVheute Logo

Ein Service der
Stuttgarter Lebensversicherung a. G.

0711 665-2525

bAV@stuttgarter.de

www.stuttgarter.de

bAV-Vertriebsunterstützung

Serviceangebote

  • bAV-Lösung
  • Weiterbildung
  • bAV-Tools & Rechner
  • Extranet
  • Stuttgarter Vermittler-Portal
  • Nachhaltigkeitsbericht
Newsletter abonnieren
  • Impressum
  • Datenschutz
  • Cookies

© Stuttgarter Lebensversicherung a. G. 2026

Kontakt

Redaktion bAVheute
Newsletter Anmeldung

Ansprechpartner

0711 665-2525

bav@stuttgarter.de

Makler-/Key-Account-Betreuung

Newsletter

Bleiben Sie auf dem Laufenden –
mit unserem Newsletter.

Durch Angabe meiner E-Mail-Adresse und Anklicken des Buttons „Kostenlos abonnieren“ erkläre ich mich damit einverstanden, dass die Stuttgarter Lebensversicherung a.G. mir zirka 10-mal im Jahr den kostenlosen Stuttgarter bAVheute-Newsletter mit praxisnah aufbereiteten Urteilen und Neuigkeiten für den Arbeitsalltag rund um das Thema „betriebliche Altersversorgung“ per E-Mail zuschickt. Meine Einwilligung kann ich jederzeit gegenüber der Stuttgarter Lebensversicherung a.G. widerrufen.

Durch Angabe meiner E-Mail-Adresse und Anklicken des Buttons „Kostenlos abonnieren“ erkläre ich mich damit einverstanden, dass die Stuttgarter Lebensversicherung a.G. mir zirka 10-mal im Jahr den kostenlosen Stuttgarter bAVheute-Newsletter sowie zirka 25-mal im Jahr den Stuttgarter Newsletter per E-Mail zuschickt. Meine Einwilligung kann ich jederzeit gegenüber der Stuttgarter Lebensversicherung a.G. widerrufen.